Expliquer les principes fondateurs de la Sécurité sociale (1945) et les principales réformes survenues depuis lors (en particulier les ordonnances de 1967 et 1995).
Expliquer l’organisation de la protection sociale en France.
Préciser les enjeux du vote chaque année par le Parlement de la loi de financement de la Sécurité sociale (LFSS).
Expliquer le rôle des assurances complémentaires et son évolution.
Justifier l’institution de la complémentaire santé solidaire (CSS) ; en préciser le périmètre et les limites.
Expliquer la problématique des affections de longue durée (ALD) et la notion de « reste à charge ».
Préciser les principaux postes de dépenses de santé en France.
Préciser le cadre de l’administration des soins aux étrangers.
Préciser les principaux indicateurs de consommation et de coût de la santé en France.
Une Sécurité sociale construite à partir d’un système d’assurance professionnelle
Création de la Sécurité sociale
Si l’année 1945 a marqué la mise en place du système de Sécurité sociale tel que nous le connaissons actuellement en France, il existait déjà, avant la Seconde Guerre mondiale, un certain nombre de dispositifs d’aide sociale et d’assurance sociale. Au XIXe siècle, les corporations, et les sociétés de secours mutuel après la Révolution française, apportaient à leurs membres des couvertures prévoyance. Ces couvertures étaient limitées à certains métiers ou secteurs d’activité.
Le financement des soins, quant à lui, est resté cantonné jusqu’au début du XXe siècle dans le domaine de l’aide sociale, aide destinée à la part majoritaire de la population qui n’a pas la capacité de financer ses soins. D’abord fragmentaire, cette aide sociale est progressivement organisée par les pouvoirs publics. Le premier article de la loi du 15 juillet 1893 institue notamment l’aide médicale gratuite en établissant que « tout Français malade, privé de ressources, reçoit gratuitement de la commune, du département ou de l’État […] l’assistance médicale à domicile, ou […] dans un lieu hospitalier ».
C’est dans la première partie du XXe siècle que se constitue un véritable système d’assurances sociales en France, s’inspirant en particulier de ce qui a été mis en place en Allemagne – notamment par le chancelier Bismarck. Il s’agit d’accorder des droits en matière de prévoyance à un ensemble de travailleurs, en fonction de leur activité. C’est ainsi que les lois du 5 avril 1928 et du 30 avril 1930 instituent pour les salariés titulaires d’un contrat de travail une couverture pour les risques maladie, maternité, invalidité et vieillesse. Parallèlement est mise en place une assurance sociale pour les agriculteurs. Ces assurances ont pour objectif premier de garantir aux travailleurs un revenu pendant des périodes d’inactivité.
Ultérieurement, le programme adopté par le Conseil national de la résistance (CNR) le 15 mars 1944 préconise la mise en place « d’un plan complet de sécurité sociale, visant à assurer à tous les citoyens des moyens d’existence, dans tous les cas où ils sont incapables de se les procurer par le travail ». Le CNR s’inspirait en particulier du rapport d’un comité anglais mis en place en 1941 et présidé par Lord Beveridge, lequel avait conclu à la nécessité de mettre en place un système universel de sécurité sociale en Angleterre.
L’ordonnance du 4 octobre 1945 définit ainsi le système de sécurité sociale, qui doit permettre de garantir les travailleurs et leur famille contre les risques de toute nature susceptibles de réduire ou de supprimer leur capacité de gain, et de couvrir les charges de maternité et les charges de famille qu’ils supportent. Dans ce cadre, elle prévoit la prise en charge des frais de santé.
La volonté des législateurs était de bâtir un système unique, étendu à l’ensemble des travailleurs, anciens travailleurs et à leur famille, avec une prise en charge de l’ensemble des risques.
En réalité, ces objectifs ne seront que partiellement atteints. En effet, dès 1946, le régime général est limité aux salariés de l’industrie et du commerce (loi du 22 mai), les autres salariés (fonctionnaires, militaires, mineurs, travailleurs agricoles, etc.) bénéficiant de régimes spécifiques. L’unité de gestion n’est d’ailleurs toujours pas atteinte. La généralisation sera un processus long, notamment du fait de l’opposition initiale des professions non salariées.
Mise en place progressive d’un régime universel
L’ensemble des régimes de protection sociale pour les salariés est mis en place dans les quatre années qui suivent l’ordonnance de 1945. En revanche, le processus est plus long pour les non-salariés : le régime d’assurance maladie des non-salariés non agricoles n’a été institué qu’en 1966.
La première grande réforme du dispositif de sécurité sociale a lieu en 1967. Elle répond initialement à deux soucis : celui du financement de la Sécurité sociale – du fait d’un déficit constaté et de prévisions peu optimistes – et celui de la faiblesse du montant des pensions de retraite.
Cette réforme, mise en place au moyen de quatre ordonnances publiées le 22 août 1967, conduit à séparer significativement les différents risques couverts par la Sécurité sociale et ainsi à autonomiser l’Assurance maladie. Elle substitue à la Caisse nationale unique de Sécurité sociale créée en 1945 trois caisses nationales spécifiques : la Caisse nationale de l’assurance maladie des travailleurs salariés (CNAMTS), la Caisse nationale d’assurance vieillesse et la Caisse nationale des allocations familiales. Par ailleurs, une Agence centrale des organismes de sécurité sociale est créée pour centraliser les produits destinés à la sécurité sociale (majoritairement les cotisations) et les redistribuer aux différentes branches. Aux niveaux local et régional, les caisses de Sécurité sociale prennent le nom de caisses primaires d’Assurance maladie (CPAM) et de caisses régionales d’Assurance maladie (CRAM). Une tutelle partielle de la CNAMTS sur les caisses régionales est instituée, les caisses primaires restant assez indépendantes.
Des mesures de rééquilibrage sont prises parallèlement, comme l’augmentation du ticket modérateur ou la création d’une contribution sur les primes d’assurance automobile. Mais la mesure la plus notable est le déplafonnement des cotisations maladie. En effet, jusqu’alors, pour l’ensemble de la Sécurité sociale, le niveau des cotisations était lié aux bénéfices ; quand cela n’était pas possible, les cotisations étaient plafonnées. En déplafonnant les cotisations, on passe d’un régime d’assurance sociale à un régime de solidarité.
Dès 1966, le système d’assurance maladie devient quasi universel. Seule une population réduite reste non couverte : des individus non retraités qui ne travaillent pas et dont le conjoint éventuel ne travaille pas.
Les plus pauvres de cette population sont pris en charge par l’Assistance médicale d’État puis par l’Assistance médicale départementale à partir de 1983. Les plus aisés peuvent bénéficier, à partir de 1967, d’une assurance volontaire personnelle proposée par le régime général.
Ce n’est qu’en 1999 que la couverture d’assurance maladie devient universelle : toute personne résidant en France légalement depuis plus de trois mois, non bénéficiaire d’un régime maladie du fait de son statut, peut bénéficier d’une couverture d’assurance maladie en contrepartie d’une contribution en fonction de ses revenus.
Par ailleurs, une personne en situation non régulière bénéficie de l’Aide médicale de l’État (AME), qui rembourse les soins dans des conditions similaires à celles de l’ensemble de la population avec cependant un taux de remboursement de 100 %. Une cotisation est prévue si les ressources de la personne sont supérieures à un seuil. Néanmoins, les contrôles de ressources de cette population sont complexes. Son coût, de l’ordre de 1 milliard d’euros (soit 0,5 % du budget), devrait être amputé d’une centaine de millions d’euros à la suite du vote des parlementaires dans le cadre du projet de loi de financement de la sécurité sociale (PLFSS) 2025.
Trois catégories de régimes (rang A)
La Sécurité sociale (assurance maladie, assurance familiale, assurance retraite et assurance risques professionnels) est organisée autour d’un grand nombre de régimes. Ces derniers sont classés en trois catégories : régime général, régime agricole et régimes spéciaux.
En ce qui concerne l’assurance maladie, les trois principaux régimes (le régime général [salariés et anciens salariés], le régime agricole, et le régime social agricole) couvrent plus de 95 % de la population. Le régime général est majoritaire (plus de 85 % de la population couverte). Les autres régimes concernent des populations très spécifiques, comme les mineurs et anciens mineurs, les militaires ou les salariés de la Société nationale des chemins de fer (SNCF). Les règles de ces différents régimes sont très proches. Cette organisation résulte de l’histoire de la construction de la Sécurité sociale.
Les différents types d’assurances sociales (rang A)
Aujourd’hui, l'un des principaux objectifs du CNR est atteint. La couverture d’assurance maladie est universelle et financée de manière solidaire par la population. Les règles de couverture sont sensiblement les mêmes d’un régime à l’autre, à l’exception de quelques régimes spéciaux.
En revanche, l’unité de gestion semble assez loin, même si des efforts ont été faits pour mettre en place des processus communs. Cet héritage des assurances sociales du début du XXe siècle a deux conséquences :
la première est le niveau des coûts de gestion. Comme la Cour des comptes en fait régulièrement le constat dans de nombreux rapports, des économies sont possibles si l’on réduit le nombre de gestionnaires. Les comparaisons internationales montrent d’ailleurs que les coûts de gestion administrative de notre système de santé sont globalement un peu plus élevés que ceux des systèmes à gestionnaire unique ;
la deuxième conséquence est une certaine inégalité dans le financement de la solidarité entre les différentes catégories professionnelles. Peu d’études ont été réalisées sur cette question, et le débat public porte plutôt sur les bénéfices – comme les règles de calcul des indemnités journalières – que sur le financement.
Ce système d’assurances sociales n’est pas propre à la France. Il n’existe, en effet, dans le monde que trois grands types de modèle d’organisation de gestion de l’assurance santé, et plus globalement de la protection sociale :
le modèle d’assurances sociales appelé « bismarckien » ;
le modèle de système national de santé (« beveridgien »), qui offre à l’ensemble des citoyens une couverture de soins unique financée principalement par le budget de l’État ;
le modèle libéral, dans lequel des assurances privées sont en concurrence.
La frontière entre ces modèles est devenue assez floue du fait de la recherche d’une plus grande solidarité entre les populations et de l’augmentation des coûts de santé conduisant notamment à des évolutions d’organisation.
Ainsi, le modèle d’assurances sociales, qu’on retrouve dans de nombreux pays comme l’Allemagne ou la Chine, offre de plus en plus souvent une couverture homogène et universelle, caractéristique du modèle « beveridgien ». Les organisations restent cependant, comme en France, marquées par ces assurances sociales même si elles sont diverses. Par exemple en Allemagne, du fait de l’importance des Länder (l’équivalent de nos régions), il existait de nombreux régimes différents. Aujourd’hui, la couverture de la majeure partie de la population est assurée par des caisses en concurrence, avec des règles de remboursement homogènes et une forte mutualisation des risques financiers – la concurrence s’exerçant surtout sur les services annexes.
L’exemple type du modèle national de santé est le National Health Service (NHS) anglais. Financé par le budget de l’État, il achète des soins directement auprès des producteurs ; il ne s’agit donc pas d’un remboursement de prestations (contrairement au système français). Les patients participent financièrement, soit en contribuant à l’achat de soins fournis par le NHS, soit en achetant des soins non fournis. Ce modèle est par nature monopolistique et, dans un souci d’efficience, conduit en général à restreindre plus fortement la liberté des patients et des professionnels.
L’opposé de ce modèle national est le modèle libéral adopté par les États-Unis, dans lequel les citoyens sont libres de choisir leur assureur santé soit directement, soit indirectement par le biais de leur employeur. Les assureurs en concurrence sont majoritairement de statut privé, à but lucratif ou non, et exceptionnellement de statut public pour une partie des fonctionnaires. Néanmoins, du fait du souci de solidarité, l’intervention publique reste importante. Ainsi, plus de la moitié des dépenses de santé américaines sont publiques, à travers notamment deux programmes nationaux : Medicare pour les personnes de plus de 65 ans et Medicaid pour les populations à faible revenu (ainsi plus récemment qu’un programme dédié à l’enfance, le Children’s Health Insurance Program [CHIP]).
En outre, une loi adoptée en 2010, sous l’administration Obama (et maintenue pour l’essentiel sous l’administration Trump), le Patient Protection and Affordable Care Act, oblige l’ensemble des Américains à acquérir une couverture d’assurance santé. Pour faciliter cela, elle définit des aides publiques pour les personnes à revenus intermédiaires et réglemente assez fortement le marché de l’assurance santé, notamment en obligeant les assureurs à accorder le même niveau de protection aux clients similaires, quel que soit leur état de santé. L’objectif est de réduire la population des non-assurés, qui représentait environ 15 % des Américains, en réduction progressive depuis.
Une étatisation graduelle de l’assurance maladie
En 1945, la gestion du système de sécurité sociale est déléguée aux organisations syndicales et patronales.
En 1967, un premier changement important a lieu avec la suppression des élections aux conseils d’administration des caisses primaires, pour des raisons financières et surtout politiques. Par ailleurs, un plan de redressement est alors décidé par le gouvernement.
L’étatisation se poursuit par la suite avec une intervention croissante du gouvernement dans les champs de décision des partenaires sociaux, via les conventions avec les professionnels de santé.
L’universalisation des prestations, l’augmentation de leur part dans le budget des ménages, le poids financier croissant de la Sécurité sociale dans les dépenses publiques et la diminution de l’audience syndicale expliquent cette évolution.
Encadrement par les lois de financement de la Sécurité sociale (rang B)
La réforme de 1996 marque une étape importante, avec la création des lois de financement de la Sécurité sociale (LFSS), la mise en place de conventions entre l’État et les régimes de Sécurité sociale et la création des agences régionales d’hospitalisation (ARH). Le Parlement dispose ainsi d’un outil qui lui permet d’encadrer financièrement l’action de la Sécurité sociale, et le gouvernement peut désormais orienter l’action des régimes de protection sociale.
La loi annuelle de financement de la Sécurité sociale fixe les objectifs de recettes et de dépenses des différentes branches de protection sociale et l’Objectif national de dépenses d’assurance maladie (Ondam) pour l’année suivante. C’est désormais traditionnellement l’un des deux textes – avec celui du budget de l’État – qui animent le plus le débat parlementaire dans notre pays. Depuis ces quatre ou cinq dernières années, l’éventualité de passer à un cadrage pluriannuel est de plus en plus évoquée, sans toutefois être concrétisée.
L’Ondam est particulièrement important pour le système de santé puisqu’il encadre financièrement la politique menée. Il est divisé en sous-objectifs correspondant à l’ensemble des secteurs de l’offre de soins, comme les soins hospitaliers, les soins de ville et les soins médico-sociaux.
L’Ondam est un objectif et non une enveloppe fermée (comme les dépenses budgétaires de l’État) : l’Assurance maladie continue à rembourser les soins même si les dépenses de l’Assurance maladie dépassent l’objectif au cours de l’année. Ainsi, jusqu’au milieu des années 2000, l’Ondam a été très souvent dépassé. Depuis, du fait de la contrainte qui pèse sur les finances publiques, un ensemble de réglementations a été créé pour contraindre le gouvernement et l’Assurance maladie à son respect : création de provision en début d’année, surveillance par un comité d’alerte et obligation de prendre des mesures correctrices en cas de risque de dépassement. Il est maintenant respecté.
Les lois de financement contiennent aussi un ensemble de mesures ayant un impact financier significatif visant à améliorer les prestations versées ou à permettre le respect des objectifs. Par ailleurs, elles s’accompagnent de nombreuses mesures non législatives dans le même but.
Gouvernance à la suite des réformes des années 2000
Au cours des années 2000, deux lois importantes ont poursuivi le mouvement d’étatisation de l’Assurance maladie : la loi de réforme de l’assurance maladie de 2004 et la loi Hôpital, patients, santé et territoires (HPST) de 2009.
La gouvernance qui en résulte reste dénoncée comme bicéphale, l’Assurance maladie gérerait la médecine de ville, et le ministère de la Santé le secteur hospitalier.
Les trois principaux régimes d’assurance maladie, mentionnés ci-dessus, disposent en effet, à travers l’Union nationale des caisses d’assurance maladie (Uncam) qu’ils composent, de la capacité de signer des conventions avec les professionnels libéraux. Ces conventions organisent l’exercice professionnel et servent de référence pour l’ensemble de l’activité de soins de ville, y compris les consultations réalisées dans les hôpitaux. Par ailleurs, les trois régimes d’assurance maladie exercent une politique de gestion du risque à travers leurs réseaux médicaux et administratifs présents sur l’ensemble du territoire. Cette politique de gestion du risque est composée d’actions d’information, de prévention, d’accompagnement des patients, de maîtrise médicalisée des dépenses – notamment celles liées aux prescriptions – et de contrôle. Elle s’exerce principalement auprès des patients et des professions de soins de ville mais aussi – avec une intensité moindre – dans les établissements.
Néanmoins, dans la réalité, le gouvernement dispose d’un pouvoir extrêmement fort sur l’action de l’Assurance maladie. Les difficultés qui peuvent survenir résultent plutôt du manque de coordination entre le ministère et la CNAMTS.
En effet, la loi de 2004 a poursuivi le mouvement engagé d’étatisation. Elle modifie profondément la gestion de l’Assurance maladie. Jusqu’alors, le régime général était géré de manière autonome par les partenaires sociaux. La Caisse nationale d’assurance maladie, notamment, était dirigée par son président, élu par son conseil d’administration composé principalement des partenaires sociaux. La loi de 2004 transfère l’ensemble des pouvoirs au directeur général, nommé par le gouvernement pour cinq ans. Ce même directeur dirige également l’Uncam et est responsable des négociations conventionnelles par l’intermédiaire d’un directoire composé des directeurs des trois principaux régimes. Les conseils d’administration de la Caisse nationale (CNAMTS) et des caisses primaires sont transformés en conseils, qui n’ont qu’un pouvoir d’orientation et d’opposition à la nomination des directeurs. Le conseil de l’Uncam issu des conseils des trois régimes n’a que ce même pouvoir d’orientation.
En outre, des conventions d’objectifs et de gestion fixent un certain nombre d’actions et de buts à entreprendre, ainsi que les moyens dont disposent les différents régimes pour les atteindre.
Enfin, la loi de 2009 crée les agences régionales de santé (ARS) chargées de la déclinaison des politiques de santé sur le territoire pour l’ensemble des secteurs de soins. Ces agences organisent au niveau régional la coordination de leur action avec celle des caisses locales des régimes d’assurance maladie. Une partie des personnels de l’Assurance maladie les a d’ailleurs rejoints. Au niveau national, le Conseil national de pilotage renforce la coordination entre le ministère de la Santé et l’Assurance maladie.
Un haut niveau de dépenses de santé
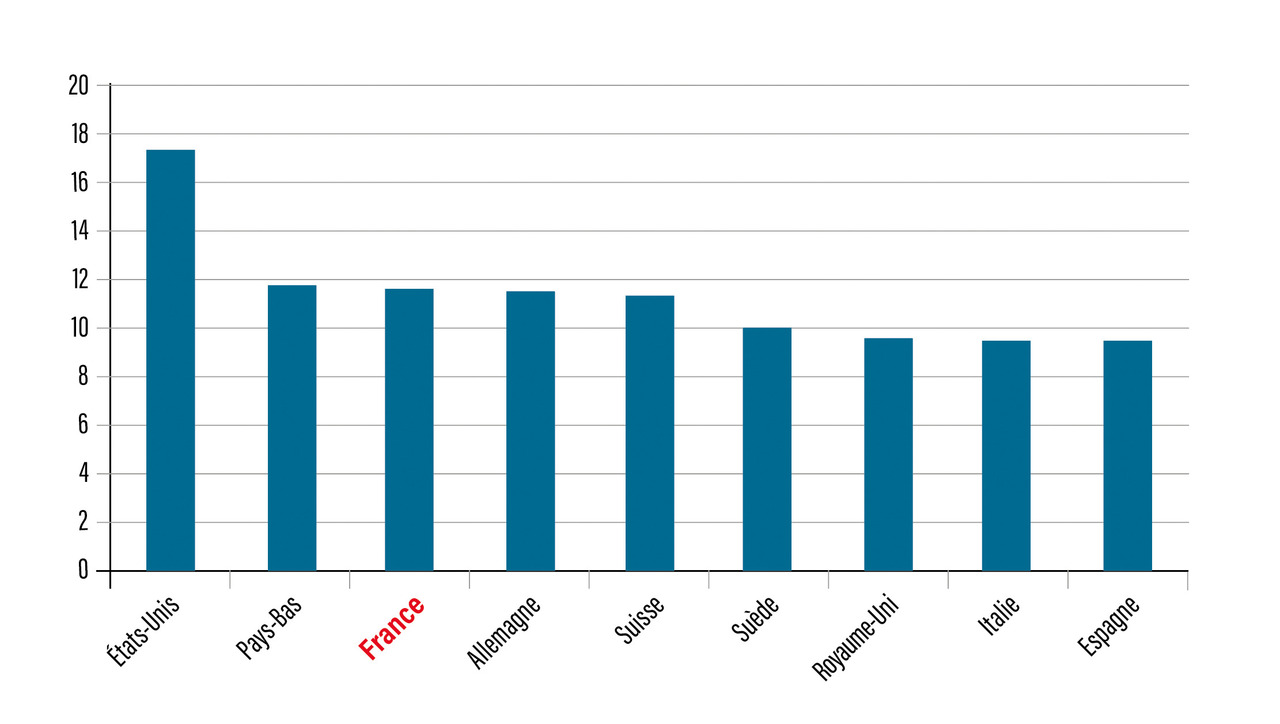
La dépense courante de santé française atteignait au cours des années 2010 - 2020 le volume considérable de 240 milliards d’euros, soit près de 12 % du PIB ou un peu moins de 4 000 euros par habitant pour chaque année ; l’accroissement de ces dépenses est tel (près de 6 000 euros estimés pour 2026) que la soutenabilité financière du système est désormais menacée à court terme, ce qui devrait entraîner des décisions drastiques en aval des élections présidentielles de 2027 : augmentation des ressources (impôts, contribution sociale généralisée [CSG]…) ou limitation des dépenses (déremboursement, augmentation du ticket modérateur…).
Cette dépense courante est le principal indicateur utilisé dans les comparaisons internationales. Elle comprend :
la consommation de soins et de biens médicaux ;
les autres dépenses pour les malades, notamment les soins pour les personnes âgées en établissement et en ville (service de soins infirmiers à domicile [SSIAD) ainsi que les indemnités journalières ;
les dépenses de prévention ;
les frais de gestion et les dépenses diverses pour le système de santé tels que la recherche et le développement ou la formation.
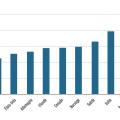
En utilisant cet indicateur, la France est l’un des pays du monde dans lequel la dépense de santé est la plus élevée en comparaison à la richesse produite (fig. 1).
Seuls les États-Unis ont un ratio significativement plus haut. En Europe, la part du PIB consacrée à la dépense de santé est comprise entre 7 et 12 %. L’Allemagne et les Pays-Bas ont des niveaux de dépense proches de celui de la France. Au Royaume-Uni, en Espagne, en Italie et dans les pays scandinaves, le niveau de dépenses est sensiblement plus faible, autour de 9,5 % du PIB, ce qui est approximativement la moyenne des pays de l’OCDE. En Europe orientale (anciens pays du « bloc de l’Est), il est encore plus faible.
Les soins hospitaliers représentent la moitié de la consommation de soins et biens médicaux
La seule consommation de soins et biens médicaux (CSBM) représente les trois quarts de la dépense courante de santé, soit 180 milliards d’euros.
Près de la moitié de cette consommation est consacrée aux soins hospitaliers. Les soins de ville représentent un quart de la consommation, et les dépenses de produits de santé un peu plus.
En matière d’évolution, la part de l’hospitalisation est en très légère diminution avec le temps. Elle reste toutefois à un niveau assez élevé, comparé à celui qu’elle atteint dans la majorité des autres pays de l’OCDE, traduisant un certain « hospitalocentrisme » de notre système de santé.
La part des soins de ville est relativement stable sur les dix dernières années. Cette stabilité cache un mouvement de fond, la réduction de la place des soins médicaux (11,5 % de la CSBM en 2000, 10,7 % en 2011) au profit de celle des soins paramédicaux.
De même, la part des dépenses de médicaments se réduit, alors que celle des autres biens médicaux augmente.
Ces évolutions structurelles sont dues à des facteurs proches : augmentation de l’offre, vieillissement de la population et développement de la prise en charge en ville, ce qui conduit à une croissance des soins infirmiers et à une plus forte utilisation des différents biens médicaux.
Une forte mutualisation
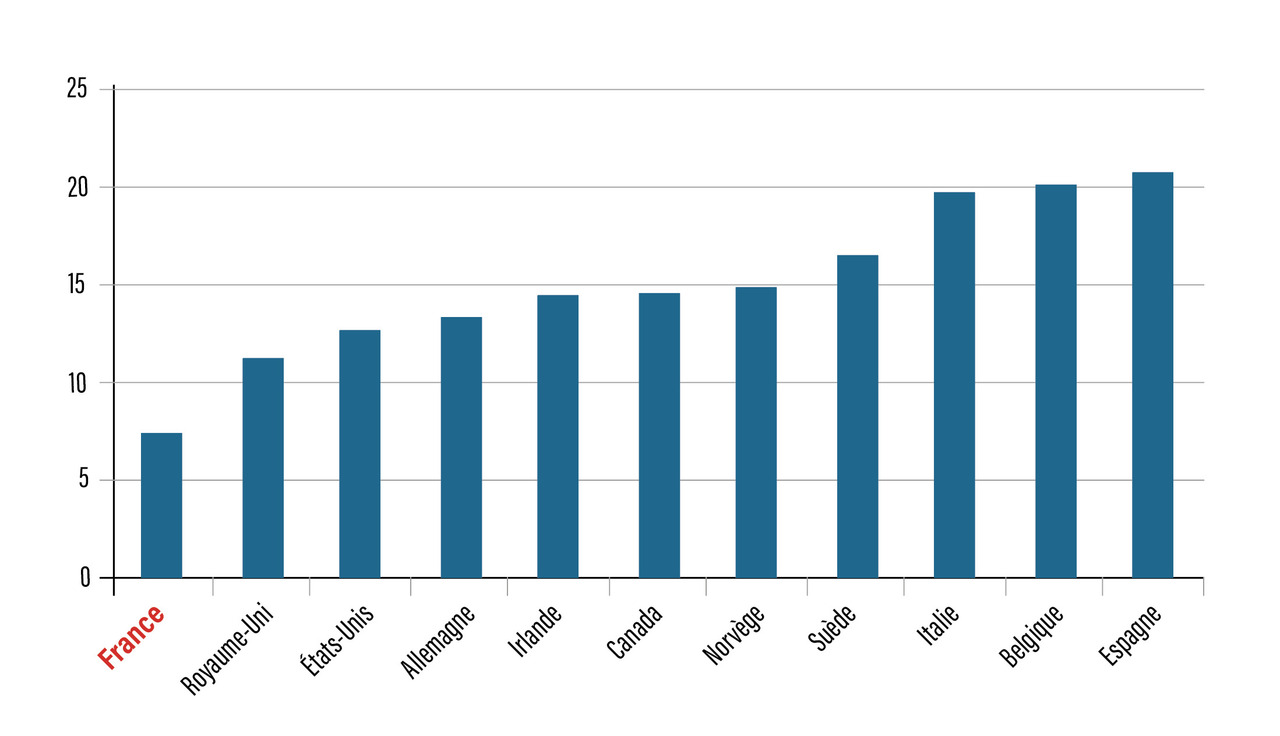
Le financement des soins est fortement mutualisé grâce à l’Assurance maladie mais aussi à l’existence d’une large détention d’assurances complémentaires santé. Ainsi, la France est le pays de l’OCDE dans lequel le paiement direct par les assurés est le plus faible. Il atteint 7,5 % du niveau de la dépense totale de santé contre 10 % à 20 % pour les autres pays (fig. 2).
La répartition du financement entre l’assurance maladie obligatoire, les assurances complémentaires et le paiement direct par les ménages a peu varié au cours des vingt dernières années. La part des assurances complémentaires a augmenté de 1 %, et celle du régime obligatoire a baissé de 1 %, principalement du fait de l’instauration des franchises, du déremboursement de certains produits et de la croissance des dépassements.
Une couverture publique élevée, notamment pour les soins coûteux (rang A)
Le régime obligatoire d’assurance maladie (avec parfois le soutien de l’État) finance l’intégralité des prestations non individualisables (missions d’intérêt général, campagnes de prévention, rémunération à la performance, etc.) et la majeure partie des soins et produits de santé.
Pour ces derniers, la part financée par le régime obligatoire est variable. En effet, le législateur avait prévu dès 1945 un cofinancement entre l’assuré et l’Assurance maladie afin de modérer la consommation de soins.
Pour éviter des cofinancements de l’assuré trop importants, des cas d’exonération sont prévus.
Un premier cas d’exonération concerne les soins particulièrement coûteux. Pour un acte à tarif élevé, le ticket modérateur (partie des dépenses de santé qui reste à la charge du patient une fois que l’Assurance maladie a remboursé sa part) est plafonné et les prestations liées sont exonérées de ticket modérateur. Concrètement, cela conduit à l’absence de ticket modérateur pour la plupart des séjours hospitaliers.
Un deuxième cas concerne les patients atteints d’une affection de longue durée (ALD) : pour les patients ayant besoin de soins de manière chronique, l’existence d’un cofinancement même faible aurait pu conduire à des montants à la charge des individus très élevés du fait de la répétition des soins. Pour éviter cela, une liste de trente affections a été définie, auxquelles s’ajoutent deux catégories d’affection couvrant notamment les pathologies rares. Les patients atteints d’une de ces affections bénéficient d’une exonération du ticket modérateur pour les soins en rapport avec cette affection.
D’autres cas d’exonérations sont prévus dans des situations particulières, comme la maternité et les accidents du travail.
Le tarif est décidé par l’État (groupes homogènes de séjours [GHS], produits de santé) ou par une convention entre l’Assurance maladie et les syndicats représentatifs des professionnels (actes ambulatoires).
Pour les soins hospitaliers, le ticket modérateur représente 20 % du tarif. Pour la plupart des prestations délivrées en ville, il représente entre 30 et 35 % du tarif. À l’extrême, il est compris entre 0 et 85 % du tarif. Des cas d’exonération sont prévus, notamment pour les soins coûteux et les patients ayant une affection lourde et coûteuse.
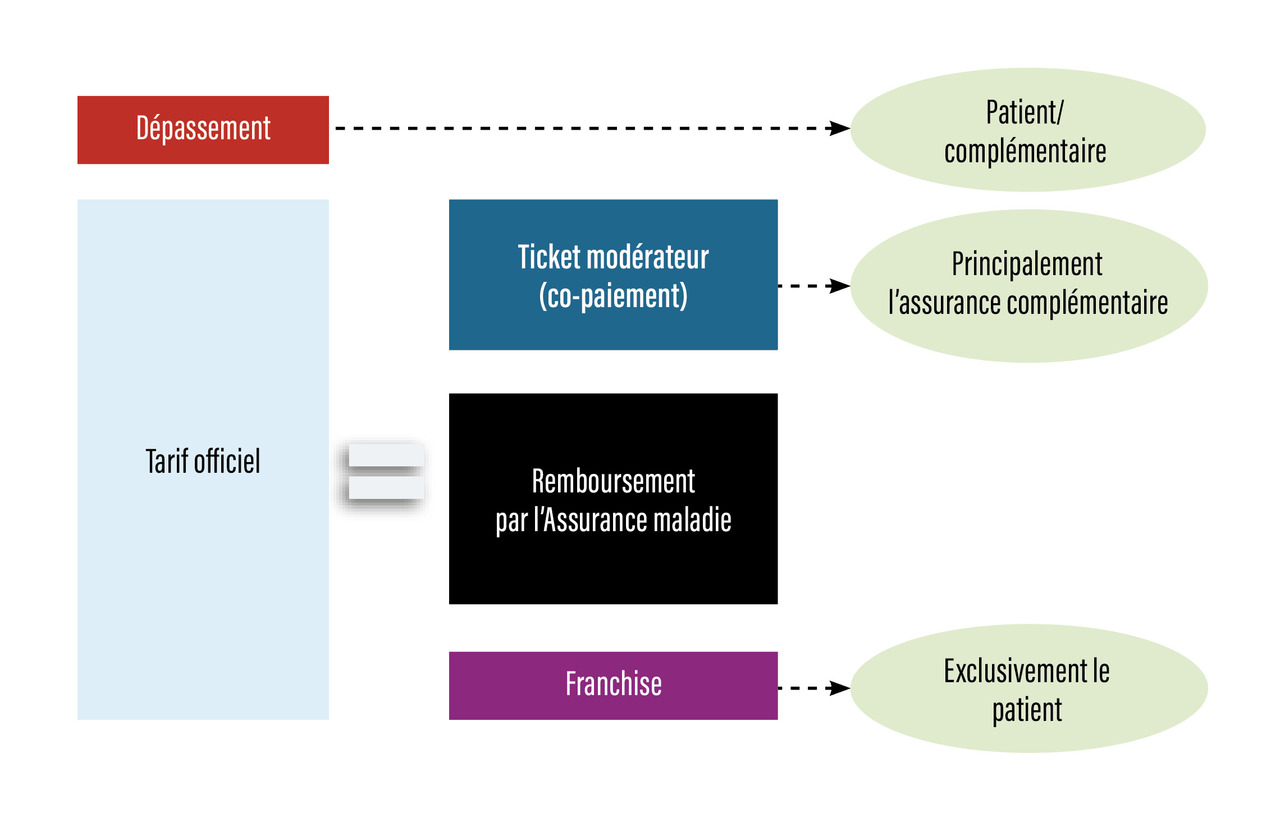
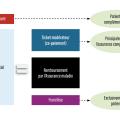
Le remboursement de l’Assurance maladie est égal au tarif officiel duquel est ôté le ticket modérateur et une éventuelle franchise (laquelle franchise peut être ajustée chaque année – généralement majorée – dans le cadre de la LFSS). La franchise est à la charge exclusive du patient (fig. 3). Par exemple, en cas de consultation ambulatoire chez un médecin généraliste, la part remboursée par la Sécurité sociale est de 70 % (moins la franchise actuellement de 2 euros et plafonnée à 70 € annuellement), et le ticket modérateur est de 30 %.
Un dépassement d’honoraires peut s’ajouter au tarif officiel pour les prothèses dentaires, les actes médicaux réalisés par des professionnels de secteur 2, les actes médicaux hors parcours et un petit nombre de produits de santé, comme les lunettes.
Ce schéma de remboursement apparaissait initialement très satisfaisant : l’assuré devait participer au financement de ses soins, sauf quand cette participation devenait trop élevée. Il a néanmoins beaucoup évolué. Au début des années 1980, un forfait journalier a été créé, conduisant à la fin de la gratuité des soins hospitaliers. Ce forfait avait pour objectif de faire participer les assurés aux frais de restauration et de séjour. Par ailleurs, l’évolution des dépassements des tarifs a conduit à des situations dans lesquelles les remboursements de l’Assurance maladie sont devenus minoritaires : c’est le cas pour les lunettes et quelques autres produits de santé, ainsi que pour les soins liés aux prothèses dentaires.
Une couverture complémentaire quasiment universelle
La vraie spécificité française se situe dans la couverture complémentaire. La part de financement public dans la dépense de santé en France apparaît, en effet, proche du niveau moyen constaté dans les pays européens. Dans certains pays, comme l’Angleterre, cette part est plus élevée. Cependant, le financement direct par le patient est beaucoup plus faible dans notre pays grâce à l’étendue de l’assurance santé complémentaire : environ 93 % de la population en bénéficie.
Ces assurances complémentaires sont fournies par des organismes non lucratifs principalement, les mutuelles et les institutions de prévoyance ainsi que par des assureurs privés et de manière très limitée par l’Assurance maladie. Elles remboursent quasiment systématiquement le ticket modérateur et le forfait journalier d’hospitalisation. En revanche, la prise en charge des dépassements est très hétérogène, d’où l’existence de restes à charge importants dans les secteurs où les dépassements sont élevés.
La large couverture de l’assurance complémentaire en France est liée à l’évolution historique de notre système de sécurité sociale et à l’existence du ticket modérateur, mais aussi à des mesures publiques incitatives :
des avantages ont été institués pour les couvertures complémentaires collectives. Les entreprises et les salariés bénéficient d’exonérations fiscales et de cotisations sociales si l’assurance santé est fournie par un contrat collectif cofinancé par l’entreprise et les salariés. Un accord national entre les partenaires sociaux rend même obligatoire la fourniture d’une assurance complémentaire santé par l’entreprise ;
la création de la CSS : près de 5 millions de personnes à faible revenu bénéficient d’une couverture complémentaire gratuite fournie soit par l’Assurance maladie soit par un organisme agréé. Dans ce cadre, les dépassements sont interdits pour les médecins et limités et remboursés pour les autres soins ;
la mise en place d’une aide à l’acquisition d’une assurance complémentaire : les personnes à revenus intermédiaires bénéficient d’une aide à l’acquisition d’une assurance complémentaire de droit commun. Cette aide varie en fonction de l’âge ;
la délégation de gestion : un certain nombre de mutuelles de fonctionnaires bénéficient d’une délégation de gestion du régime général (c’est le cas, par exemple, des personnels de l’Éducation nationale). Cela leur permet de gérer de manière simultanée pour leurs adhérents les remboursements du régime obligatoire et de la couverture complémentaire. Par ailleurs, la délégation de gestion est rémunérée.
Ce rôle important des assureurs complémentaires conduit à se poser la question de l’articulation de l’action des régimes obligatoires et celle des assureurs complémentaires. Une meilleure articulation pourrait, en effet, permettre de favoriser l’accès aux soins et la régulation globale afin de favoriser l’efficience générale.
Le régime général de la Sécurité sociale
Le régime général de la Sécurité sociale couvre près de 90 % de la population française. Réservé à l’origine aux salariés du secteur privé, il a intégré progressivement d’autres groupes socioprofessionnels. Il se subdivise en différentes branches gérées par des organismes spécialisés, sous la tutelle de l’État.
Qui est affilié au régime général ?
En 1945, la création de la Sécurité sociale devait permettre la mise en place d’un régime unique de protection sociale, étendu à l’ensemble de la population française. Finalement, elle donne lieu à la mise en place du régime général (qui permet, en effet, à tout citoyen de bénéficier d’une protection sociale), sans mettre fin aux autres régimes (régime agricole et régimes spéciaux).
Organisé en différentes branches, le régime général est celui qui concerne le plus grand nombre d’individus (plus de 60 millions de personnes). D’abord réservé aux salariés du secteur privé, il s’est progressivement étendu aux étudiants, aux chômeurs, aux agents contractuels de l’État et à l’ensemble de la population française non affiliée à un autre régime de sécurité sociale.
Depuis la suppression du Régime social des indépendants (RSI) en 2018, le régime général a intégré les travailleurs indépendants (artisans, industriels, commerçants et professions libérales non réglementées).
Comment est-il organisé ?
Depuis l’ordonnance Jeanneney du 21 août 1967 relative à l’organisation administrative et financière de la Sécurité sociale, le régime général est divisé en branches d’activité. Chaque branche est consacrée à un « risque » considéré comme « risque social » (c’est-à-dire un risque qui doit être pris en charge par la collectivité) :
la branche famille ;
la branche maladie ;
la branche accidents du travail et maladies professionnelles ;
la branche retraite ;
la branche recouvrement ;
la branche autonomie.
Ces branches sont gérées par des organismes spécialisés, sous la tutelle de l’État.
Trois éléments sont à retenir :
les différents modèles d’assurance sociale (et l’historique de leur apparition), la distinction classique entre le modèle appelé « bismarckien » et le modèle « beveridgien » ;
le constat que la législation de l’assurance maladie, en France, est établie le plus souvent en promulguant des « ordonnances » (c’est-à-dire à l’initiative du gouvernement, en « court-circuitant » le Parlement), ce qui montre bien la difficulté de légiférer en cette matière ;
le constat, qui peut être fait dans l’ensemble des pays développés, que près des deux tiers des dépenses d’assurance maladie sont dédiées à environ 10 % de la population, c’est-à-dire des patients âgés, atteints d’affections chroniques, le plus souvent polypathologiques et le cas échéant en perte d’autonomie. L’enjeu des systèmes de santé de ces pays, y compris la France, est, depuis le début des années 2000, d’assurer le meilleur suivi de ces malades en développant les soins primaires et l’exercice coordonné entre les diverses professions impliquées.
Message de l’auteur
Le sujet de la Sécurité sociale et de l’Assurance maladie ne peut guère faire « en soi » un sujet de dossier. Cependant, plusieurs indicateurs et leur évolution, comme les dépenses de santé exprimées par rapport au PIB, les différentes composantes constitutives de la consommation de soins et biens médicaux, ou encore de la dépense courante de santé, peuvent faire l’objet de questions. Il est également souhaitable que l’historique de la Sécurité sociale et la notion d’ALD et ses conséquences médicales et financières soient familières aux étudiants.
Dans cet article
- Une Sécurité sociale construite à partir d’un système d’assurance professionnelle
- Les différents types d’assurances sociales (rang A)
- Une étatisation graduelle de l’assurance maladie
- Un haut niveau de dépenses de santé
- Une forte mutualisation
- Une couverture publique élevée, notamment pour les soins coûteux (rang A)
- Une couverture complémentaire quasiment universelle
 Encadrés